726.000 huishoudens, en een opgave die we alleen samen kunnen oplossen. (1/6)
Nederland telt 726.000 huishoudens met problematische schulden. Met de huidige aanpak halen we de 2030-doelstelling niet. Een eerlijke rekensom, en waar de kans ligt.
- schuldhulpverlening
- vroegsignalering
- sfgn
- preventie
- financiële gezondheid
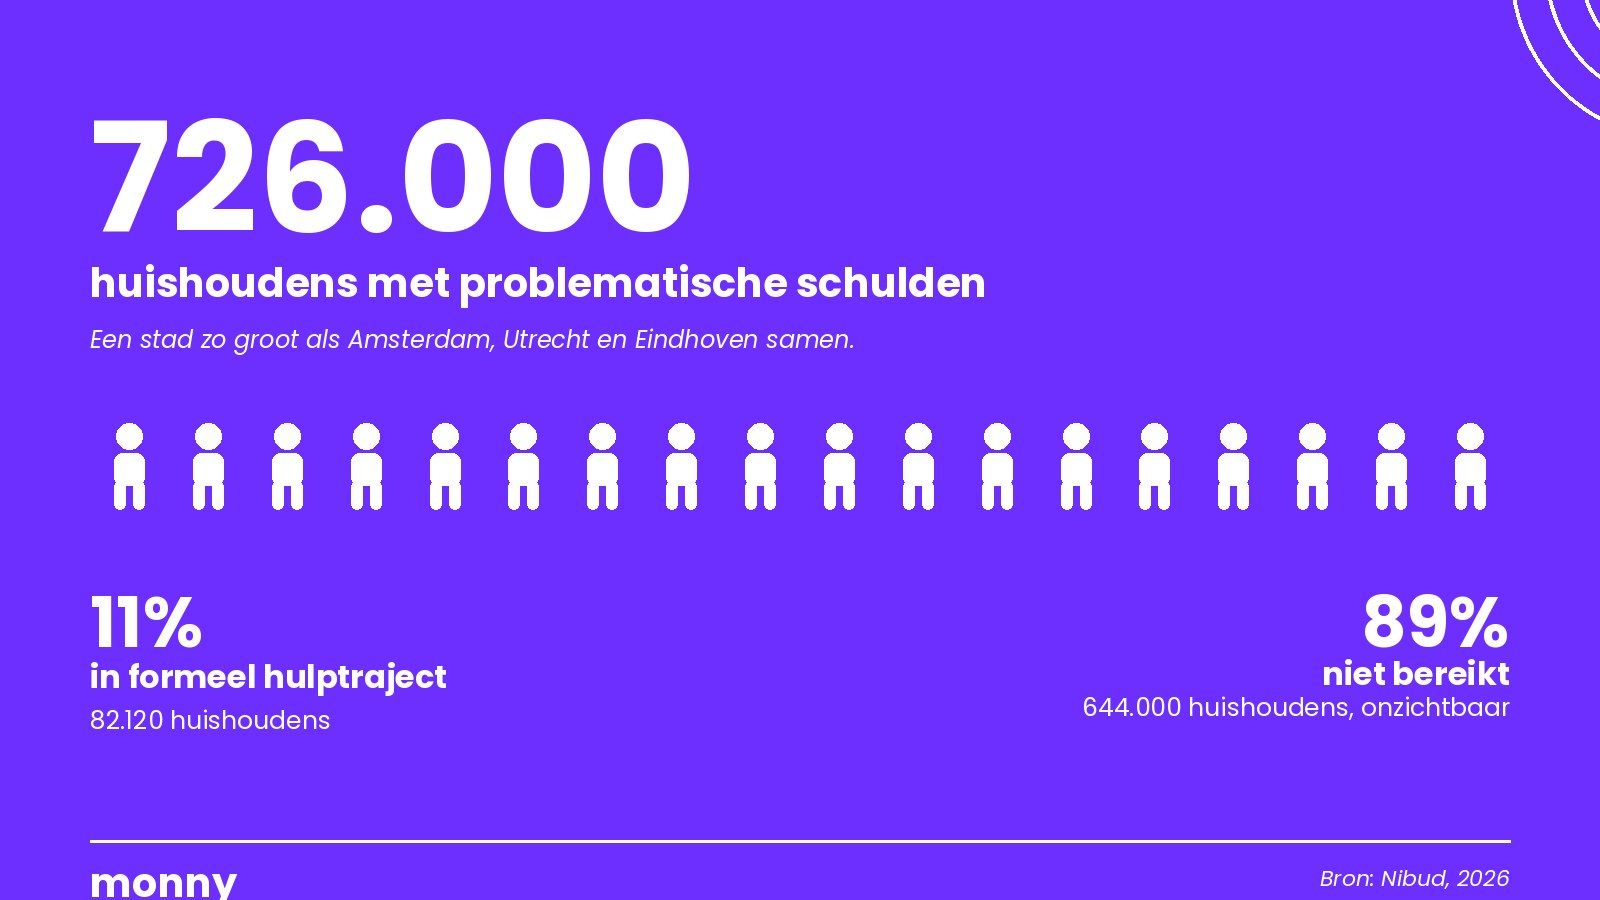
Stel je voor: een stad ter grootte van Amsterdam, Utrecht en Eindhoven samen. Alle huishoudens bij elkaar opgeteld. Dat is het aantal gezinnen in Nederland met problematische schulden. 726.000.
Dat cijfer komt van CBS en NVVK, de branchevereniging voor schuldhulpverlening. Zwart op wit, cijfers van 2024.
Van die 726.000 huishoudens zitten er 82.120 in een formeel schuldhulpverleningstraject. Dat is 11%. De overige 644.000 worden niet bereikt. Ze staan op geen enkele lijst. Ze zitten in geen enkel traject. Ze zijn, voor het systeem, onzichtbaar.
Ondertussen staan achter elk van die 644.000 huishoudens mensen die 's ochtends wakker worden met een knoop in hun maag. Die brieven niet openen. Die hun kinderen niet vertellen waarom er deze maand geen zwemles is.
De belofte van SFGN
In november 2025 lanceerde Nederland iets opmerkelijks. Stichting Financieel Gezond Nederland bracht meer dan 55 partners bij elkaar, van ABN AMRO tot Zeeman, met Koningin Máxima als erevoorzitter. Dat zoveel partijen nu de krachten bundelen is een serieus signaal: dit probleem verdient structurele aandacht.
De doelstelling is even helder als ambitieus: het aantal financieel ongezonde huishoudens halveren voor 2030.
Halveren. Van 726.000 naar 363.000. Omgerekend: 60.500 gezinnen per jaar die geholpen of voorkomen moeten worden.
De schuldhulpverlening bereikt op dit moment gezamenlijk ongeveer 17.000 mensen per jaar. Dat is 28% van wat nodig is.
Laten we even rekenen.
De capaciteitsvraag
Het ministerie van SZW gaf in een Kamerbrief uit 2023 aan dat de capaciteit in het meest optimistische scenario kan groeien naar 45.000 trajecten per jaar. Dat zou een enorme prestatie zijn. Maar zelfs dan blijven er meer dan 15.000 gezinnen per jaar over voor wie er geen plek is.
En dan de kosten.
Stel dat je alle 363.000 huishoudens die nu in de knel zitten zou willen bereiken via de huidige aanpak. Eén schuldhulpverleningstraject kost €8.121, van intake tot nazorg (Divosa). Reken dat door en je komt op €2,95 miljard.
Het volledige overheidsbudget voor de aanpak van schulden groeit naar €100 miljoen per jaar in 2028. Dat is 3,4% van wat je nodig zou hebben.
Dat gaat 'm niet worden.
De mensen achter de cijfers
Achter de statistieken schuilt een patroon dat iedereen in de schuldhulpverlening herkent. Het gemiddelde huishouden wacht vijf jaar voordat het aanklopt voor hulp. Vijf jaar waarin de schuld oploopt tot gemiddeld €40.000.
“Ze vragen niet om hulp, niet omdat ze niet willen, maar omdat de drempel te hoog voelt.”
Waarom zo lang? Niet uit onwil. Uit schaamte. Uit angst. En vaak simpelweg omdat mensen niet weten waar ze terecht kunnen, of niet geloven dat hulp voor hen bedoeld is. De moeder die alles op alles zet om haar gezin draaiende te houden en ondertussen de rekeningen opstapelt in een la. De zzp'er die denkt dat schuldhulp alleen voor bijstandsgerechtigden is. Ze vragen niet om hulp, niet omdat ze niet willen, maar omdat de drempel te hoog voelt.
Intussen lopen de maatschappelijke kosten op. Het IBO-rapport van juni 2024, opgesteld door SZW, Financiën en J&V samen, becijfert die op €8,5 miljard per jaar. Dat zijn kosten in de zorg, de rechtspraak, uitkeringen, en verloren productiviteit. Kosten die grotendeels voorkomen hadden kunnen worden.
De belofte en de grenzen van vroegsignalering
Vroegsignalering was het antwoord op precies dit probleem. Sinds 2021 verplicht voor gemeenten. In 2024 zijn er zo'n 1 miljoen signalen verstuurd door woningcorporaties, energiebedrijven, zorgverzekeraars en waterschappen.
Dat zijn indrukwekkende aantallen, en het is goed dat dit bestaat. Maar de praktijk laat zien hoe lastig het is om mensen daadwerkelijk te bereiken.
Van die miljoen signalen wordt 83% opgepakt als melding. Gemeenten bellen, mailen, sturen brieven. Maar contact leggen is makkelijker gezegd dan gedaan. Juist de mensen die je wilt bereiken, zijn vaak het moeilijkst te vinden. Ze schamen zich, zijn angstig, of zijn soms letterlijk onbereikbaar omdat de telefoonrekening niet meer betaald wordt. Contact lukt in ongeveer 1 op de 5 gevallen. Van de mensen die wél bereikt worden, gaat uiteindelijk een klein deel in op het hulpaanbod.
Dat is geen verwijt aan de gemeenten die dit werk doen. Het laat zien hoe diep het probleem zit. Bereikbaarheid alleen is niet genoeg.
En nu?
Ik schrijf dit niet om met de vinger te wijzen. Integendeel. Wat er nu gebeurt in de schuldhulpverlening is indrukwekkend. Gemeenten investeren. De SFGN-coalitie brengt partijen bij elkaar die vijf jaar geleden niet met elkaar aan tafel zaten. Er zit energie en ambitie in dit veld.
Maar de omvang van de opgave vraagt om eerlijkheid. Met de huidige middelen en capaciteit gaan we de 2030-doelstelling niet halen. Niet qua aantallen, niet qua budget.
En juist daar zit de kans.
Want als het formele systeem alleen dit niet kan oplossen, dan betekent dat niet dat het onoplosbaar is. Het betekent dat er ruimte is voor aanvulling. Voor nieuwe manieren om mensen te bereiken voordat ze in de problemen komen. Voor tools die de drempel verlagen, die altijd beschikbaar zijn, die niet vragen om een intake maar om een eerste stap.
Er is een hele generatie oplossingen denkbaar die naast de schuldhulpverlening kan staan. Niet ter vervanging, maar als versterking. Preventie naast interventie. Digitaal naast persoonlijk. Laagdrempelig naast formeel.
De coalitie staat. De urgentie is er. De cijfers zijn helder. Wat nu nodig is, zijn andere antwoorden op dezelfde vraag.
Daar ga ik het de komende weken over hebben in deze reeks van 6 posts.
Bronnen
- CBS/NVVK 2024: 726.000 huishoudens met problematische schulden
- NVVK Jaarverslag 2024: 82.120 in formeel traject; 17.179 afgeronde schuldregelingen; 15.200 nieuwe starts
- Divosa "Merkbaar en Meetbaar" 2022: €8.121 per schuldhulpverleningstraject
- IBO Problematische Schulden (SZW/Financiën/J&V, juni 2024): €8,5 miljard maatschappelijke kosten per jaar
- SZW Kamerbrief november 2023: capaciteitsplafond 45.000 trajecten/jaar
- Divosa Monitor Vroegsignalering Schulden, Jaarrapportage 2024: signalen, bereik, conversie
- SFGN: doelstelling halvering financieel ongezonde huishoudens voor 2030