De kaart van schuldhulp-Nederland: wie doet wat, en wat doet niemand. (2/6)
Nederland heeft een uitgebreid landschap voor schuldhulp ingericht. Toch zit er een groot gat in het midden — en precies daar staan de meeste mensen.
- schuldhulp
- vroegsignalering
- preventie
- beleid
- gemeenten
Ergens in Nederland ligt iemand vannacht wakker. Niet ziek, niet in paniek, maar met dat knagend gevoel dat het financieel de verkeerde kant op gaat. Die persoon pakt geen telefoon. Belt geen hulplijn. Wacht. En wacht.
Als beleidsmaker of professional in dit veld weet je dat dit het moment is waarop het verschil gemaakt wordt. Vóór de achterstand, vóór de escalatie, vóór de €40.000 schuld. Nederland heeft voor die mensen een heel landschap ingericht. Voorlichting, screeningstools, signaleringssystemen, schuldhulpverlening, nazorg. Tientallen organisaties, duizenden professionals, miljoenen euro's aan publiek geld.
Maar teken de kaart van dat landschap uit, en er valt één ding op. Er zit een groot gat in het midden. En precies daar staan de meeste mensen.
Laag 1: Voorlichting
Nibud is het startpunt voor iedereen met een geldvraag. Rekenhulpen, begrotingstools, checklists. Miljoenen bezoekers per jaar. Het is de eerste plek waar mensen terechtkomen als ze googelen op "kan ik dit betalen."
Goed werk, en belangrijk. Maar voorlichting is iets anders dan begeleiding. Je kunt iemand precies uitleggen wat die moet doen. Maar als diegene om drie uur 's nachts wakker ligt van stress, helpt een checklist niet. De WRR schreef er in 2017 een heel rapport over: weten is nog geen doen. Informatie zonder begeleiding leidt zelden tot actie.
Laag 2: Eenmalige screening
GeldFit, het consumentenmerk van de Nederlandse Schuldhulproute (NSR). In 2024 hebben 408.000 mensen de GeldFit-test gedaan. Je vult een vragenlijst in, krijgt een score, en als het nodig is word je doorverwezen.
Het is een goed eerste contactmoment. Maar het is ook een eenmalig contactmoment. Test invullen, uitslag krijgen, doorverwezen. En dan?
Onafhankelijk onderzoek van BTKNS uit 2020 liet zien dat mensen die "geldfit" scoren maar wel risico lopen, geen vervolgactie krijgen. Geen advies om een buffer op te bouwen. Geen check-in na drie maanden. Je scoort net goed genoeg, en dan ben je weer op jezelf aangewezen.
Denk aan de alleenstaande vader die de test doet op een avond dat hij net de huur heeft betaald. Score: geldfit. Volgende maand: de wasmachine gaat kapot. Geen buffer, geen plan, geen vervolgafspraak. Hij staat er weer alleen voor.
Laag 3: Vroegsignalering
Sinds 2021 verplicht voor gemeenten. Het principe: woningcorporaties, energiebedrijven, zorgverzekeraars en waterschappen sturen een signaal als iemand betalingsachterstanden heeft. Het signaal komt binnen bij de gemeente, die vervolgens probeert het huishouden te bereiken.
In 2024 zijn er zo'n 1 miljoen signalen verstuurd. Dat is indrukwekkend, en het laat zien dat er serieus gewerkt wordt aan vroegtijdige hulp.
Maar in de praktijk is het bereiken van mensen enorm lastig. Gemeenten bellen, mailen, sturen brieven. Contact lukt in ongeveer 1 op de 5 gevallen. Van de mensen die bereikt worden, gaat een klein deel in op het hulpaanbod. Niet uit onwil, maar omdat dezelfde drempels spelen als overal: schaamte, angst, het gevoel dat hulp niet voor hen bedoeld is.
“De naam 'vroegsignalering' suggereert preventie. Maar het systeem reageert op achterstanden die al bestaan. Dat is geen vroeg signaal — dat is een laat signaal met een optimistische naam.”
Laag 4: Schuldhulpverlening
Hier komt alles samen. Als iemand uiteindelijk bij de schuldhulpverlening aanklopt, begint een intensief traject: intake, inventarisatie van schulden, onderhandeling met schuldeisers, begeleiding, en nazorg. Het is een proces dat maanden tot jaren duurt en vakmanschap vraagt.
Schuldhulpverleners zijn de mensen die dagelijks tegenover gezinnen zitten in situaties die soms uitzichtloos voelen. Ze ontrafelen complexe schuldenpakketten, voeren gesprekken die niemand anders voert, en helpen mensen weer perspectief zien. Het is zwaar werk, en het maakt verschil.
Maar tegen de tijd dat iemand hier aankomt, is de gemiddelde schuld opgelopen tot €40.000. Mensen wachten gemiddeld vijf jaar voordat ze hulp zoeken. Dat is niet alleen vijf jaar van persoonlijk leed. Het is ook vijf jaar waarin de schulden groeien, er meer schuldeisers bijkomen, en de situatie steeds complexer wordt. Elke maand die verstrijkt maakt het traject zwaarder, langer, en duurder. Voor de persoon zelf, maar ook voor de schuldhulpverlener die het moet oplossen.
Laag 5: Nazorg
Een kleine maar groeiende laag. Na afloop van een schuldregeling begint voor veel mensen het moeilijkste deel: opnieuw leren om zelfstandig financiële beslissingen te nemen. Dat klinkt vanzelfsprekend, maar dat is het niet. Wie achttien maanden lang intensief begeleid is, leert navigeren mét een hulpverlener naast zich. Als die begeleiding stopt, valt niet alleen de structuur weg, maar ook het vertrouwen dat iemand meekijkt.
De cijfers bevestigen dat. Volgens de BKR Schulden Monitor valt 9% binnen een jaar terug in financiële problemen. Bij mensen die een wettelijke schuldsanering (WSNP) doorlopen, heeft de helft opnieuw betalingsachterstanden op nieuwe kredieten. Na een minnelijke schikking is dat een op de drie.
Programma's als Plinkr Nazorg, inmiddels actief in 55 gemeenten, laten zien dat het anders kan: terugval halveert wanneer er structurele nazorg is. Maar de meeste gemeenten hebben nog geen structureel nazorgaanbod. En in maart 2026 heeft de Tweede Kamer €1 miljoen vrijgemaakt voor onderzoek naar terugval. Het probleem wordt erkend. De oplossing is er nog niet overal.
Het gat in het midden
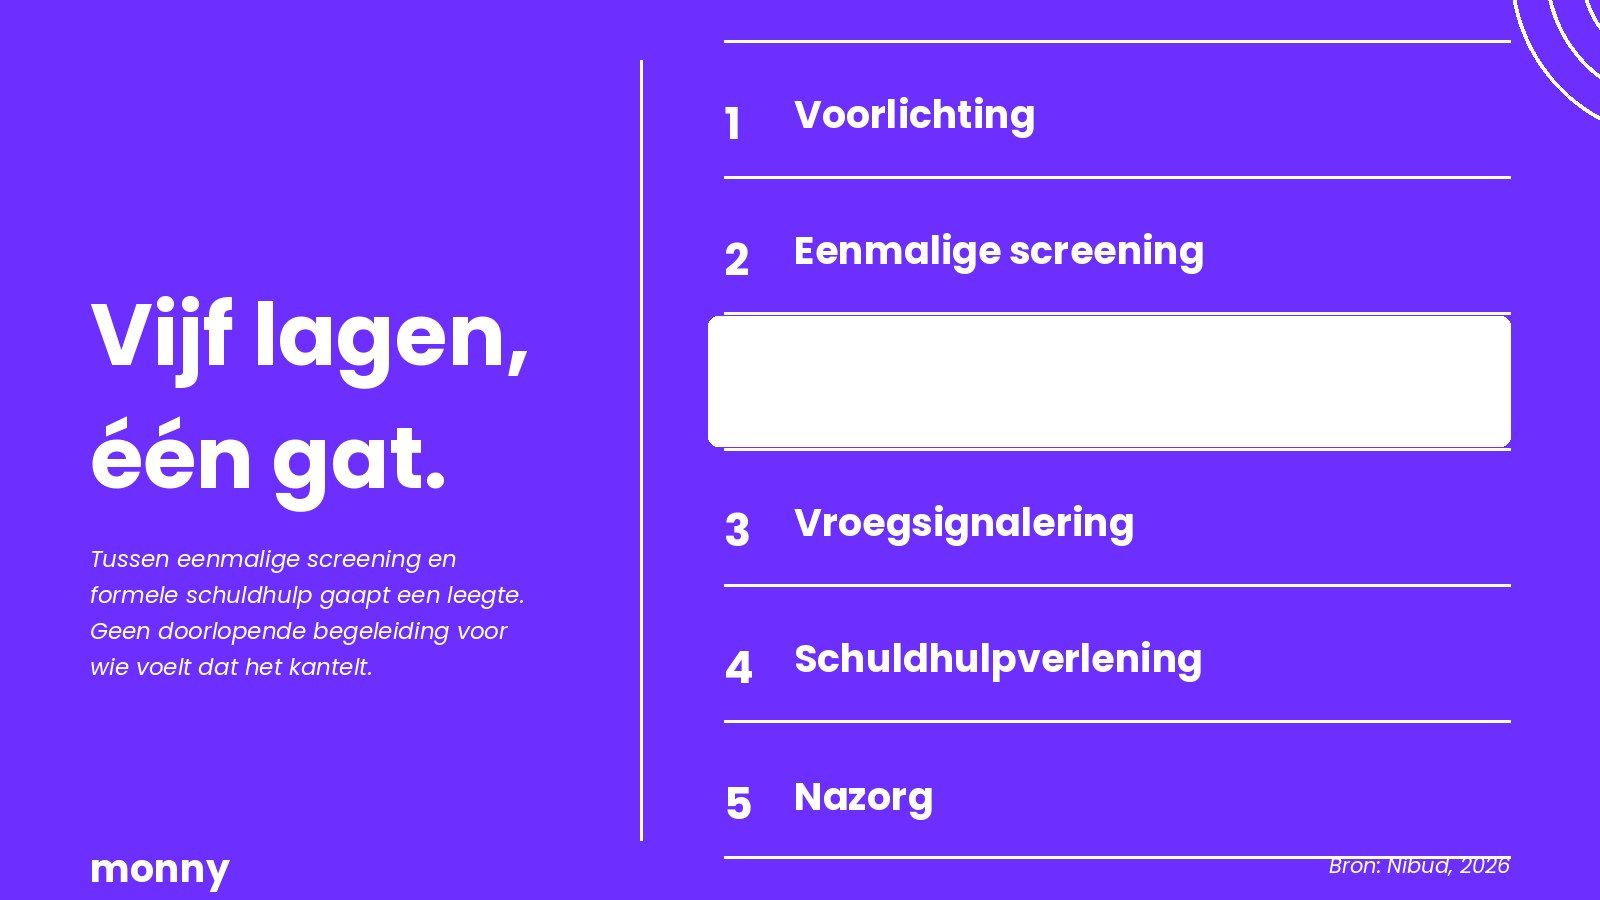
Vijf lagen. Voorlichting. Eenmalige screening. Signalering op basis van achterstanden. Formele hulpverlening. Nazorg.
Kijk er nog eens naar. Wat valt op?
Tussen de eenmalige screening en de formele schuldhulpverlening gaapt een leegte. Er is geen doorlopende begeleiding voor mensen die voelen dat het financieel begint te schuiven, maar die nog nergens voor in aanmerking komen. Geen coach die meekijkt. Geen check-in na drie maanden. Niemand die belt om te vragen hoe het gaat.
Denk aan de vrouw die elke maand net rondkomt, maar voelt dat het kantelt. Eén onverwachte rekening en het kaartenhuis valt om. Of de starter die z'n eerste baan heeft en geen idee heeft hoe je spaart voor tegenvallers. Of de gezinnen die niet in crisis zijn, maar die er langzaam naartoe bewegen, maand na maand, zonder dat iemand het ziet.
Nibud informeert ze. GeldFit screent ze één keer. De gemeente hoort pas van ze als er een achterstand is. De schuldhulpverlener ziet ze als de schuld €40.000 is.
En in die tussentijd? Stilte. Soms jaren.
Wat dit betekent
Ik heb het afgelopen jaar met veel van deze organisaties gesproken. Overal zit toewijding, overal zit kennis. De ambtenaren die met 0,3 FTE per 10.000 inwoners vroegsignalering draaien. De schuldhulpverleners die dagelijks complexe puzzels oplossen. De GeldFit-medewerkers die duizenden gesprekken per jaar voeren.
“Het probleem zit niet in wat er wél gebeurt. Het zit in wat er niet gebeurt, omdat het nergens in het landschap een thuis heeft.”
En juist dat gat is de plek waar de grootste kans ligt. Waar je de meeste mensen kunt bereiken, op het moment dat het nog niet te laat is. Voordat de schuld €40.000 is. Voordat de stress iemands gezondheid aantast. Voordat de maatschappelijke kosten oplopen tot bedragen die we met z'n allen betalen.
De volgende vraag is: waarom zit dat gat er? Waarom lukt het niet om mensen te helpen vóórdat ze in de problemen komen? Daarover gaat het volgende artikel, en het antwoord heeft alles te maken met hoe we denken over gedrag.
Bronnen
- Nibud: nibud.nl (voorlichtingstools en rekenhulpen)
- NSR Jaarverslag 2024: 408.000 GeldFit-tests; 26.313 belteam-contacten
- BTKNS (2020): onafhankelijk onderzoek naar GeldFit-doorverwijzingen en vervolgacties
- Divosa Monitor Vroegsignalering Schulden, Jaarrapportage 2024: signalen, bereik, contactsucces
- Divosa "Gemeentelijke vroegsignaleringsaanpak onder de loep" 2025: 0,28-0,33 FTE per 10.000 inwoners
- NVVK Jaarverslag 2024: 17.179 afgeronde schuldregelingen; gemiddelde schuld €40.000; gemiddelde wachttijd 5 jaar
- Divosa "Merkbaar en Meetbaar" 2022: €8.121 per traject
- WRR "Weten is Nog Geen Doen" 2017: doenvermogen en de grenzen van zelfredzaamheid
- BKR Schulden Monitor 2024: terugvalcijfers (9,1% binnen 1 jaar; 50% na WSNP; 33% na minnelijke schikking)
- Plinkr Nazorg Impact Update 2024: 55 gemeenten, halvering terugval, uitstroom bewindvoering 12%→22%
- NVVK "Goede nazorg voorkomt herhaling" 2020: drie oplossingsrichtingen voor structurele nazorg
- Tweede Kamer maart 2026: €1 miljoen vrijgemaakt voor onderzoek naar terugval na schuldhulp