Inflatie 3,5%: een getal dat harder aankomt dan het klinkt
De inflatie sprong in mei 2026 naar 3,5 procent. Wat dat betekent voor je maandbudget, wie het het hardst voelt en waarom overzicht nu het verschil maakt.
- inflatie
- koopkracht
- energiekosten
- geldzorgen
- budget
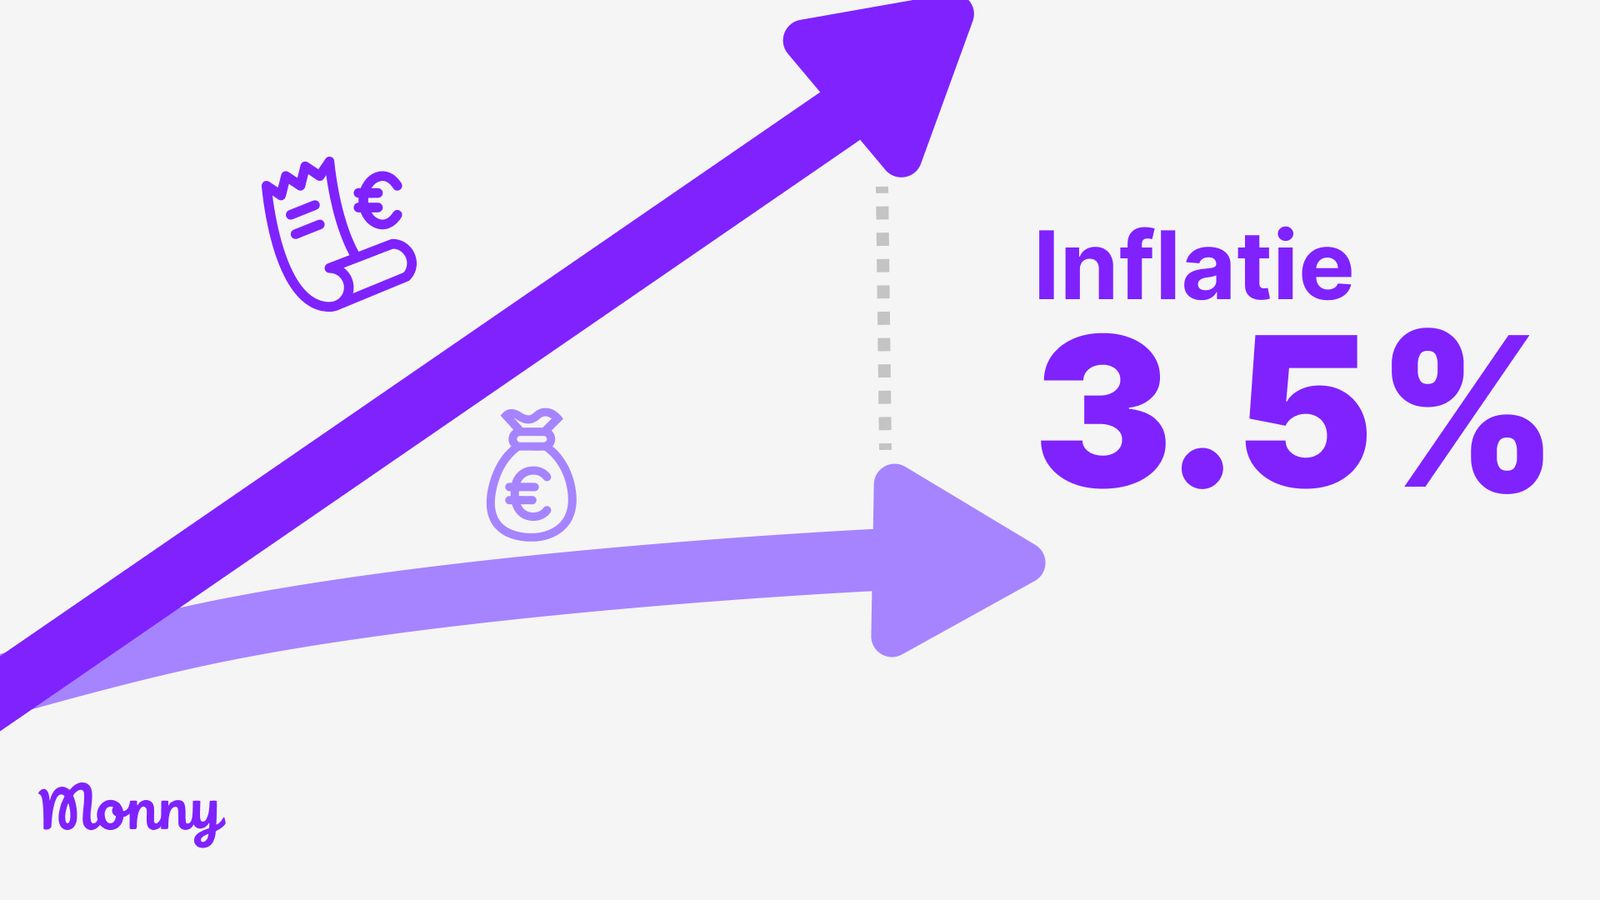
Stijgende lonen zijn goed nieuws. Toch gaan veel huishoudens er dit jaar op achteruit.
Dat is geen toeval. Je inkomen stijgt, maar je vaste lasten stijgen harder.
Wat er achter de 3,5 procent zit
In mei 2026 was de inflatie 3,5 procent. Oftewel, dingen zijn gemiddeld 3,5 procent duurder dan een jaar geleden. In april was dat nog 2,8 procent. In één maand tijd een flinke sprong.
Waar zit die stijging? Vooral in energie. Door de oorlog in het Midden-Oosten steeg de prijs van benzine en diesel flink. Energiekosten lagen in mei 10 procent hoger dan in mei vorig jaar.
“Drijvende kracht achter de stijgende prijzen is de oorlog in het Midden-Oosten.”
Maar het gaat verder dan de pomp. Vakanties worden duurder. Boodschappen zijn dit jaar wat rustiger, maar de verwachting is dat ook die richting het najaar weer gaan stijgen. Het CPB verwacht dat de hoge energieprijzen de rest van 2026 aanhouden.
Wat 3,5 procent betekent in het echte leven
3,5 procent klinkt misschien weinig. Maar voor wie al krap zit, telt elke euro.
Als je €1.500 per maand aan vaste lasten hebt, betekent 3,5 procent inflatie gemiddeld €52,5 extra per maand. Dat is €840 extra per jaar. Geld dat ergens vandaan moet komen in een maandbudget dat al krap zat.
De energierekening is dit jaar de grootste boosdoener. Wie eerder €150 per maand betaalde voor energie, betaalt nu zo'n €165. Dat klinkt weinig, maar dit komt bovenop de prijsstijgingen van de jaren ervoor. De energierekening van nu is structureel hoger dan die van drie jaar geleden.
Er is ook goed nieuws: boodschappen zijn relatief stabiel. In 2022 en 2023 stegen voedselprijzen soms met 15 procent. Die piek is voorbij. Maar de nieuwe basisprijs ligt nog altijd hoger dan voor die jaren.
Wie de druk het hardst voelt
Inflatie raakt het hardst voor wie al weinig financiële ruimte heeft. Je rekeningen stijgen, maar je salaris stijgt niet op dezelfde manier mee. Een hogere energierekening is dan niet iets wat je even opvangt. Het is direct minder geld voor de rest van de maand.
Zeker voor jongeren staat de situatie er niet goed voor. Als groep zijn ze financieel ongezonder dan ooit: de kleinste buffers, en de hoogste huren in verhouding tot inkomen. Bij iemand die parttime €1.400 netto verdient en €900 kwijt is aan huur, is er simpelweg weinig ruimte over als de kosten stijgen.
Maar ook mensen met een vaste baan zijn niet veilig. Uit een onderzoek van de NVVK (de branchevereniging voor schuldhulpverlening) blijkt uit 2.300 dossiers dat 19 procent van de mensen die schuldhulp aanvragen, werk heeft. Deze groep wordt ook wel "werkende armen" genoemd: mensen met een inkomen dat niet genoeg is om alles van te betalen. Zelfs met werk kun je krap zitten, zeker als de kosten stijgen en het inkomen niet meegroeit.
Stel je voor: je moet rijden
Stel je voor: je moet elke dag met de auto naar je werk. Niet omdat je dat wil, maar omdat het ov niet langs jouw route rijdt. Misschien woon je buiten de stad. Misschien zijn er geen bussen vroeg genoeg.
De benzineprijs stijgt. Wie afhankelijk is van de auto voor woon-werkverkeer kan tot 8 procent van zijn inkomen kwijt zijn aan duurdere brandstof (De Telegraaf, 2026). Voor wie al krap zit, is dat geld dat er simpelweg niet is.
Het CPB berekende dat 775.000 huishoudens in of net boven de armoedegrens zitten. Een derde van die groep heeft minstens één auto. De gemiddelde extra benzinerekening loopt op tot €200 tot €350 per jaar. Wie veel rijdt, betaalt meer dan €1.000 per jaar extra. Dat is elke maand meer dan €80 extra, in een maandbudget dat al krap was.
Meer mensen zoeken hulp
De druk is zichtbaar in de praktijk. Schuldhulpverleners in heel Nederland zien de vraag naar hulp stijgen. In Haarlem steeg het aantal hulpvragen in 2025 al met 15 procent. In het begin van 2026 was die stijging al 35 procent ten opzichte van dezelfde periode een jaar eerder.
“Mensen lijken de weg naar financiële hulpverlening beter te vinden. Dat is winst.”
Want hoe eerder je erbij bent, hoe lichter het probleem vaak nog is.
Tegelijk laten diezelfde cijfers zien hoe kwetsbaar een deel van de mensen is. Van de 2.300 onderzochte dossiers (NVVK Jaarverslag 2025) had 37 procent helemaal geen financiële ruimte om schulden af te lossen. Ze verdienen te weinig om maandelijks iets opzij te leggen, zelfs als ze dat willen. Alleenstaanden zijn in die groep oververtegenwoordigd.
Het goede nieuws: wie vroeg actie onderneemt, houdt meer opties over. Een probleem van €500 is makkelijker op te lossen dan een probleem van €5.000. Een betalingsachterstand van één maand is makkelijker te herstellen dan een achterstand van zes.
Wat het kabinet doet en wanneer je dat merkt
Het kabinet heeft steunmaatregelen aangekondigd. Er komen hogere reiskostenvergoedingen voor werknemers, een halvering van de motorrijtuigenbelasting voor bestelwagens, en 50 miljoen euro extra voor de armste huishoudens. Daarnaast wordt geïnvesteerd in woningisolatie om de energierekening op de langere termijn te drukken.
Maar de precieze uitwerking voor de meeste huishoudens wordt pas op Prinsjesdag bekend. Dat is in september. Tot die tijd loopt de druk op.
Lonen zullen waarschijnlijk stijgen, maar hogere kosten eten die loongroei op, aldus RaboResearch. Netto ga je er dit jaar op achteruit. Volgend jaar verwacht het CPB dat de koopkracht wat herstelt, maar dat helpt je nu niet verder.
Waarom overzicht juist nu telt
Als je financiële situatie verandert, is het precies het moment om te weten waar je staat. Welke vaste lasten zijn gestegen? Waar zit de ruimte? Wat kan er anders?
De meeste mensen wachten. Totdat de rekeningen niet meer kloppen, totdat de incassobrief in de bus valt. Begrijpelijk. Maar op dat moment zijn de opties al kleiner geworden.
Een klein gat in je maandbudget is makkelijker te dichten dan een groot gat. Dat klinkt simpel, maar het maakt in de praktijk een groot verschil.
Wie nu weet waar hij staat, kan nog bijsturen. Dat is precies waarvoor Monny er is: een preventietool die je helpt grip te houden voordat een tijdelijk probleem een langdurig probleem wordt. Anoniem, op je telefoon, in begrijpelijke taal.
Gebaseerd op: CBS Snelle Raming Inflatie mei 2026 via NOS (2 juni 2026); CPB rapport koopkrachteffecten oorlog Midden-Oosten, april 2026; BNR/Telegraaf over kabinetsmaatregelen; RaboResearch koopkrachtprognose, 2 juni 2026; NVVK Jaarverslag 2025, mei 2026.