Weten is nog geen doen. Waarom de eerste stap zo zwaar weegt. (3/6)
Waarom mensen met geldzorgen vaak jaren wachten met hulp vragen — en wat doenvermogen verklaart over het gat in het schuldhulpsysteem.
- doenvermogen
- schuldhulp
- vroegsignalering
- geldzorgen
- beleid
In het vorige artikel tekende ik de kaart van schuldhulp-Nederland. Vijf lagen, van voorlichting tot nazorg. En een groot gat in het midden: de mensen die voelen dat het begint te schuiven, maar voor wie er nog niets is. Vandaag de vraag waarom dat gat er is. Het antwoord gaat over gedrag.
Stel je voor. Je hebt stress over geld. Je slaapt slecht. De rekeningen stapelen zich op. Je weet ergens wel dat je iets zou moeten doen. Maar je weet niet precies wat. En eerlijk gezegd: je hebt de energie niet. De energie om uit te zoeken waar je terecht kunt. De energie om een formulier in te vullen. De energie om je financiële situatie bloot te leggen aan een vreemde.
Dus doe je niks. Vandaag. En morgen ook.
Niet uit onwil. Niet uit onverantwoordelijkheid. Maar omdat stress je vermogen om te handelen ondermijnt. Dat klinkt misschien vanzelfsprekend. Maar voor het beleid heeft het grote gevolgen.
Doenvermogen: het inzicht dat alles verklaart
De Wetenschappelijke Raad voor het Regeringsbeleid beschreef dit mechanisme in 2017 in het rapport "Weten is nog geen doen." De kern: mensen kunnen best weten wat ze zouden moeten doen, maar naarmate de stress toeneemt, neemt het vermogen om te handelen af. De WRR noemde dat "doenvermogen."
Het begrip is intussen breed omarmd in beleidsland. En terecht, want het legt precies bloot waarom informatie alleen niet genoeg is. Je kunt iemand perfect uitleggen wat hij moet doen. Als het doenvermogen laag is, verandert die kennis niets aan het gedrag.
“Dit is niet een beleidsmatig detail. Het is de sleutel tot begrijpen waarom zo veel mensen zo lang wachten.”
De logica van de eerste stap
De meeste hulp in het schuldenlandschap werkt op één aanname: de persoon zet de eerste stap zelf. Je belt het belteam. Je vult de GeldFit-test in. Je meldt je bij de gemeente. Je vraagt een afspraak aan.
Dat is begrijpelijk. Mensen moeten ook zelf regie voeren. En er is niets mis met organisaties die zeggen: wij zijn er als je wilt.
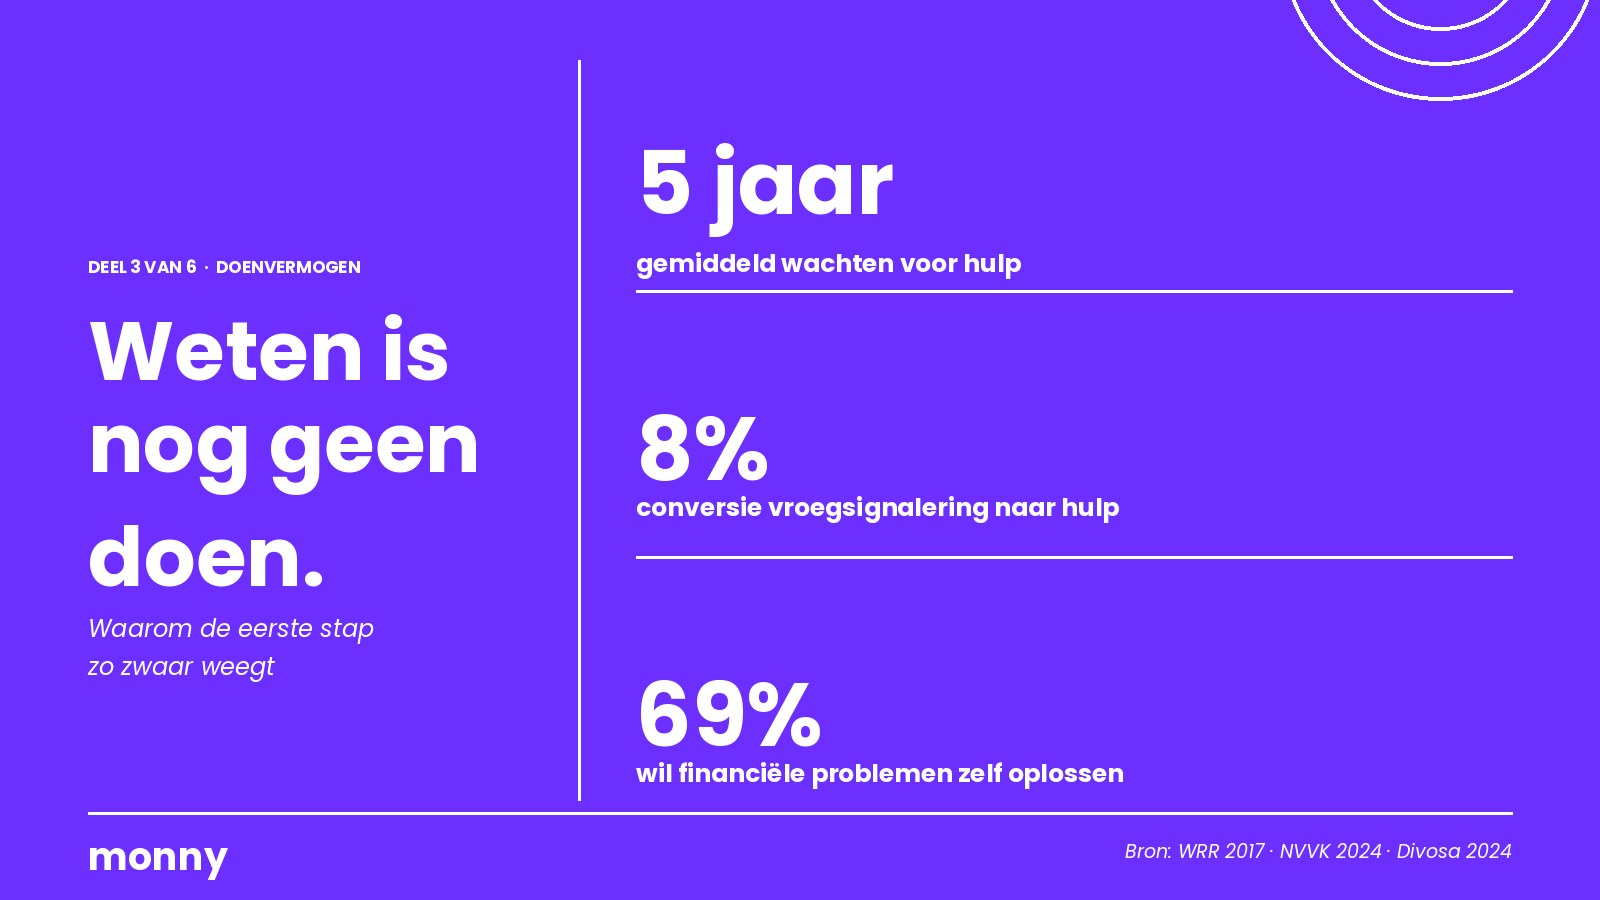
Maar kijk naar de praktijk. 69% van de Nederlanders wil financiële problemen het liefst zelf oplossen. Slechts 3% praat er regelmatig over met anderen. En het gemiddelde huishouden wacht vijf jaar voordat het voor het eerst aanklopt voor hulp, met een schuld die dan gemiddeld €40.000 is (NVVK).
Die vijf jaar zijn niet vijf jaar van onwil. Het zijn vijf jaar van schaamte, van het gevoel dat het nog wel goed komt, van niet weten waar je terecht kunt, van een drempel die te hoog voelt.
En de mensen die het hardst die eerste stap nodig hebben, zijn precies de mensen bij wie het doenvermogen het meest onder druk staat.
Vroegsignalering: het signaal is proactief, de stap daarna niet
Vroegsignalering was precies bedoeld om dit patroon te doorbreken. Niet wachten tot mensen zelf komen, maar ze opzoeken als er vroege signalen zijn van betalingsproblemen. In 2024 zijn er zo'n 1 miljoen signalen verstuurd door woningcorporaties, energiebedrijven, zorgverzekeraars en waterschappen. Dat is indrukwekkend, en het laat zien dat er serieus werk gemaakt wordt van vroegtijdig bereik.
Maar hier raakt het aan de grenzen van wat het systeem kan.
Gemeenten bellen, mailen, sturen brieven. In ongeveer 1 op de 5 gevallen lukt het om contact te maken. Van de mensen die bereikt worden, gaat een deel in op het hulpaanbod. Het totale percentage dat van signaal doorstroomt naar een geaccepteerd aanbod ligt rond de 8% (Divosa Monitor Vroegsignalering 2024).
Dit is geen verwijt aan de mensen die dit werk doen. Het laat zien hoe diep het probleem zit. Want ook bij vroegsignalering geldt: zodra het contact er is, moet de persoon zelf de volgende stap zetten. De brief openmaken. De telefoon opnemen. Een afspraak bevestigen. Een intake doen.
Vroegsignalering maakt de eerste stap proactief. Maar alles daarna vraagt om precies het doenvermogen dat juist onder druk staat.
De drempel is niet alleen praktisch
Er speelt nog iets anders dat we soms te weinig benoemen.
Schulden zijn in Nederland nog steeds een taboe. Mensen verbergen het voor hun partner, voor hun kinderen, voor hun collega's. De stap naar een loket, een hulpverlener of zelfs een anonieme telefoonlijn voelt voor veel mensen als een erkenning dat ze het niet redden.
Dat is niet irrationeel. Het is menselijk. De drempel om hulp te vragen is niet alleen praktisch, het is ook emotioneel. Je moet iets toegeven aan jezelf en aan een instantie, met je naam en BSN, je hele financiële leven op tafel.
“Voor de vader die al maanden alles op alles zet om zijn gezin draaiende te houden, is dat geen drempel. Dat is een muur.”
Wat de beleidswereld al weet
Het goede nieuws: dit besef groeit.
De VNG publiceerde in mei 2025 een Handreiking Schuldpreventie die expliciet oproept tot instrumenten die doenvermogen ondersteunen. Het IBO-rapport vraagt om "Next Best Actions": tools die mensen op het juiste moment de volgende concrete stap voorschotelen, zonder dat zij eerst zelf moeten uitzoeken wat die stap is. En in de NPAS staat "voorkomen van geldzorgen" als eerste programmalijn, met aandacht voor bereik vóórdat problemen escaleren.
Er is brede overeenstemming over wat nodig is: begeleiding die de drempel verlaagt, die meebewegen met mensen, die niet vraagt om een formulier maar om een eerste kleine stap.
Het gat zit niet in het inzicht. Het gat zit in de instrumenten die dat inzicht in de praktijk brengen.
Wat dat vraagt
Als we serieus rekening willen houden met doenvermogen, dan vraagt dat om een ander soort oplossing dan we nu hebben. Eentje die niet wacht tot de persoon aanklopt. Die laagdrempelig begint, zonder intake en zonder afspraak. Die doorlopend aanwezig is op het moment dat het ertoe doet, niet eenmalig. Die begrijpt dat stress het denkwerk ondermijnt, en daarom het denkwerk deels overneemt.
Dat is geen klein verschil in aanpak. Dat vraagt om een ander type instrument naast wat er al is.
De vraag is dan: wat moet zo'n instrument precies kunnen? Aan welke eisen moet het voldoen wil het echt werken voor de mensen die het moeilijkst te bereiken zijn?
Dat is het onderwerp van het volgende artikel.
Zie het eerste comment voor de bronnen van mijn onderzoek.